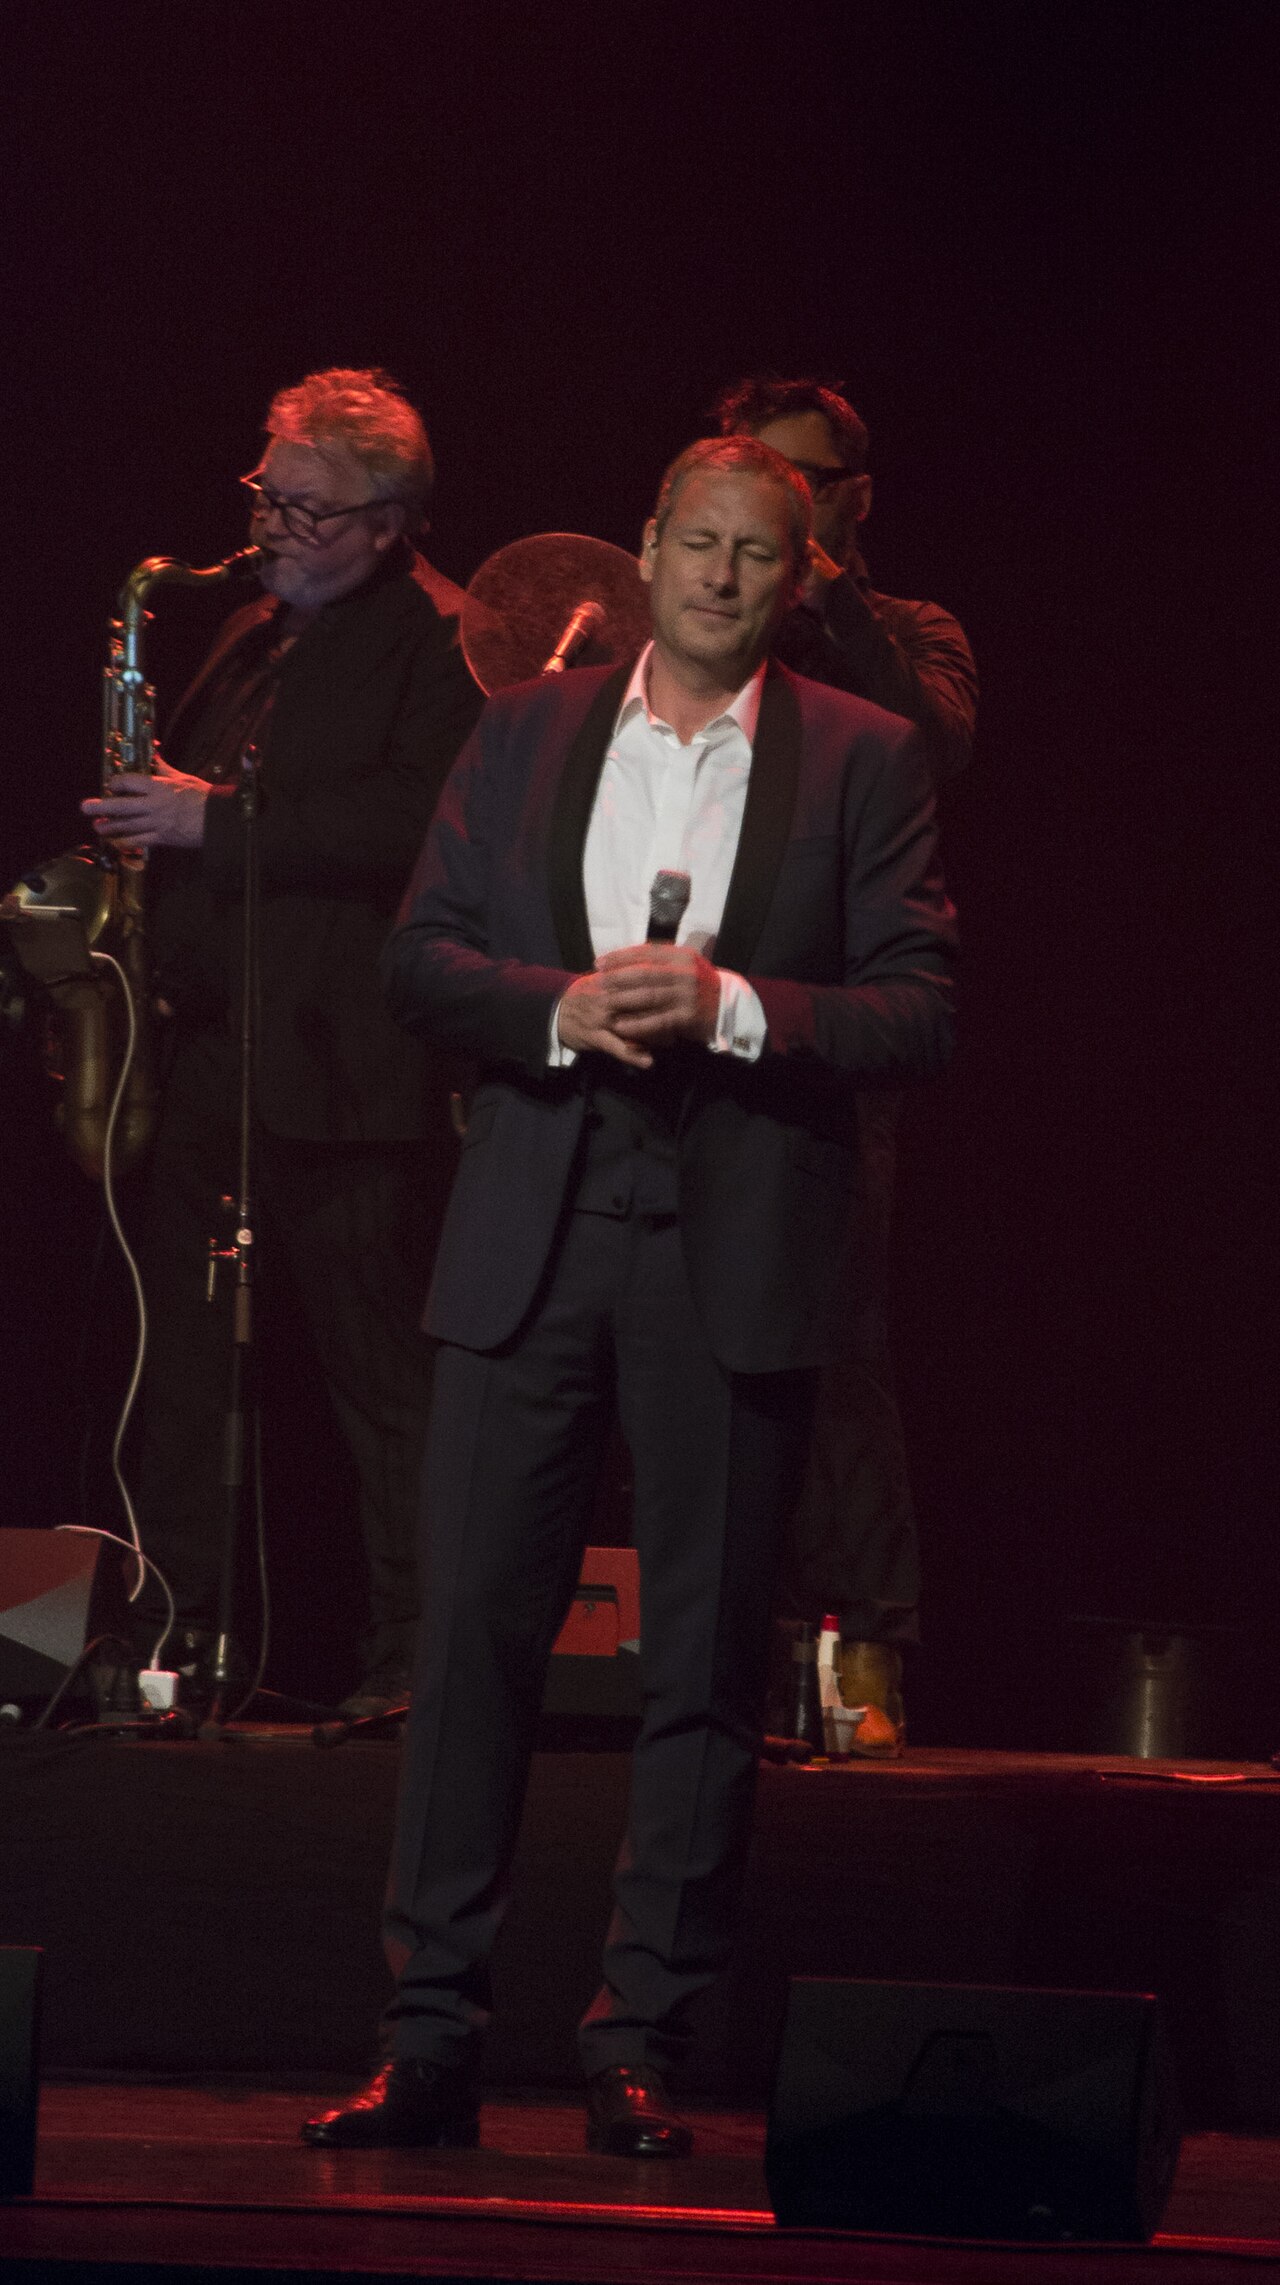
Portrait de Gert Verhulst

Portrait : Wikipedia en — See Wikipedia/Wikimedia source page · source

Belgique — Business / finance / tech

Gert Verhulst

Fiche documentée couvrant 8 controverses, dont « Enquête de l’Inspection spéciale des impôts sur un retrait de 12 millions d’euros » et « Relations avec deux chanteuses de K3 sous le contrôle de Studio 100 ».

Votre avis sur cette fiche

Fiche Nº 0097 · Mise à jour le 7 septembre 2026

8Controverses documentées
14Sources
0Mise en examen · au total
0Condamnation

I. Controverses documentées

01

2024–2026

Usurpation de son identité dans de fausses publicités d’investissement

Statut non précisé

Des publicités frauduleuses ont utilisé le nom et l’image de Verhulst pour promouvoir de faux investissements, notamment en cryptomonnaies.

État de la preuve
usurpation et avertissement policier documentés; aucune implication dans les placements
Statut judiciaire — texte source
avertissement des autorités; auteurs non identifiés dans la source
Imputation
victime; coefficient d’imputation nul

Sources · 1

  1. [1]
    Politie Regio TurnhoutGert Verhulst? Marc Coucke? Opgelet voor nepadvertentiesDocument officielFiabilité élevée

Dernière vérification : 1er septembre 2026

02

2023

Allégations de culture toxique chez Plopsa et mise à l’écart du CEO

Enquête

Des dizaines d’anciens salariés ont décrit cris, humiliations, harcèlement et culture de travail permanente chez Plopsa. Studio 100 a commandé un audit puis écarté Steve Van den Kerkhof.

État de la preuve
témoignages multiples, enquête du parquet et rapport externe documentés; faits personnels de Verhulst non allégués
Statut judiciaire — texte source
enquête du parquet ouverte; CEO de Plopsa écarté après rapport externe
Imputation
institutionnelle comme cofondateur, copropriétaire et dirigeant de Studio 100; aucune intimidation personnelle établie

Sources · 2

  1. [1]
  2. [2]
    De StandaardPlopsa-topman aan de kant geschoven na rapportMédiaFiabilité élevée

Dernière vérification : 1er septembre 2026

03

2022

Débat sur le « woke » avec usage répété du mot en N et excuses

Aucune procédure

Dans la première de De Tafel van Vier, Verhulst a répété le mot en N au cours d’un débat sur le « woke » et contesté certaines critiques sur le racisme. La séquence a provoqué une forte réaction et le départ d’un rédacteur.

État de la preuve
diffusion, critiques, départ d’un rédacteur et excuses documentés
Statut judiciaire — texte source
aucune procédure judiciaire documentée
Imputation
directe comme animateur et producteur éditorial

Sources · 2

  1. [1]
    Het NieuwsbladWas De tafel van vier racistisch?MédiaFiabilité élevée
  2. [2]

Dernière vérification : 1er septembre 2026

04

2021

Réorganisation de ses participations réduisant la transparence publique

Aucune procédure

Après une importante cession de titres Studio 100, Verhulst et Bourlon ont regroupé leurs participations via des sociétés de personnes qui publient moins d’informations que les sociétés antérieures, suscitant des critiques d’opacité.

État de la preuve
restructuration de holding documentée; illégalité non alléguée
Statut judiciaire — texte source
sans objet
Imputation
directe comme associé de la structure Remus

Sources · 1

  1. [1]
    De Rijkste BelgenHans en Gert trekken zich discreet terugMédiaFiabilité moyenne

Dernière vérification : 1er septembre 2026

05

2005–2020

Détournement de plus de 5 millions d’euros par le comptable de Studio 100 et réaction critiquée

Allégations

Le responsable financier Maarten S. a détourné plus de 5 millions d’euros sur une longue période. La formule de Verhulst disant ne pas en perdre le sommeil a été perçue comme désinvolte et le dossier a posé une question de contrôle interne.

État de la preuve
détournement par un salarié documenté; Verhulst et Studio 100 victimes
Statut judiciaire — texte source
poursuites pénales contre le comptable; aucune accusation contre Verhulst
Imputation
victime et dirigeant responsable des contrôles, sans participation à la fraude

Sources · 2

  1. [1]
  2. [2]
    Accountancy VanmorgenBoekhouder van kabouter Plop hoort 40 maanden eisenMédiaFiabilité moyenne

Dernière vérification : 1er septembre 2026

06

2012–2014

Enquête de l’Inspection spéciale des impôts sur un retrait de 12 millions d’euros

Aucune procédure

La BBI a examiné le retrait sans impôt d’environ 12 millions d’euros de Romulus et Remus, la holding de Verhulst et Bourlon, en estimant qu’il pouvait s’agir d’un dividende taxable déguisé.

État de la preuve
enquête fiscale documentée; issue finale non retrouvée; fraude non établie
Statut judiciaire — texte source
contrôle de la BBI annoncé en 2014; aucune condamnation publique documentée
Imputation
directe avec Hans Bourlon comme bénéficiaire de l’opération contestée

Sources · 2

  1. [1]
  2. [2]

Dernière vérification : 1er septembre 2026

07

2001–2012

Relations avec deux chanteuses de K3 sous le contrôle de Studio 100

Aucune procédure

Verhulst a entretenu successivement des relations avec Karen Damen puis Josje Huisman, toutes deux membres de K3, groupe exploité par Studio 100 dont il était le patron et copropriétaire.

État de la preuve
relations avec Karen Damen et Josje Huisman reconnues et documentées; abus non allégué ni établi
Statut judiciaire — texte source
sans objet
Imputation
directe; contexte hiérarchique pertinent mais aucune contrainte établie

Sources · 2

  1. [1]
  2. [2]

Dernière vérification : 1er septembre 2026

08

2012

Propos de 2012 sur les femmes, les carrières et les rôles traditionnels

Aucune procédure

Dans un entretien, Verhulst a déclaré notamment qu’une femme ne devait pas avoir « des couilles », a dénigré le féminisme et défendu les rôles traditionnels, suscitant des critiques féministes.

État de la preuve
propos publiés et critiques documentés
Statut judiciaire — texte source
sans objet
Imputation
directe

Sources · 2

  1. [1]
  2. [2]
    RTL BoulevardGert van Samson blijkt vrouwonvriendelijkMédiaFiabilité moyenne

Dernière vérification : 1er septembre 2026

II. Constellation des liens documentés

Aucun lien documenté avec une autre fiche publiée pour le moment.

Une mention documentée ne prouve pas, à elle seule, une relation personnelle.

III. Votre avis sur cette fiche

Un avis par navigateur, modifiable à tout moment. Cet avis porte sur la qualité de la fiche, pas sur la personne.

IV. Une information a changé ?

Une décision de justice nouvelle, une source manquante, une erreur ? Expliquez-nous ce qui doit être mis à jour : chaque demande est lue par l’équipe éditoriale.