juillet 1974–19 juin 1992
1974–1992 : transferts de quatre maisons à des proches — redressements de gift tax et estate tax confirmés après son décès
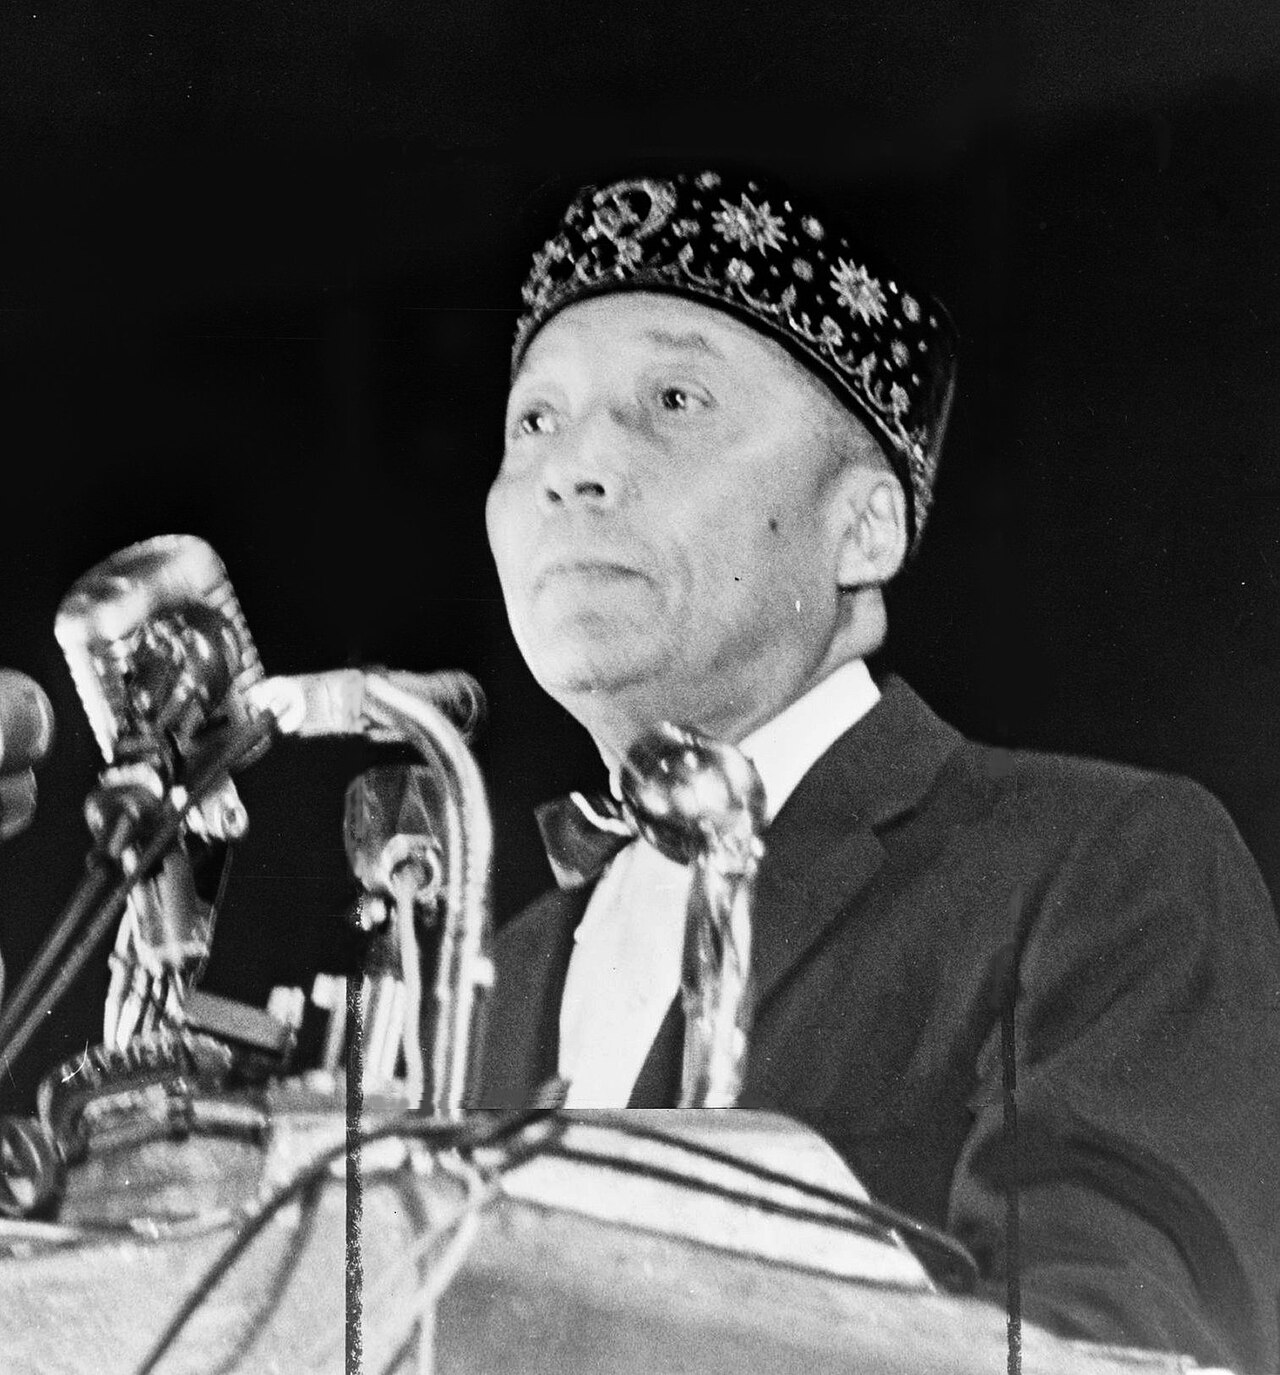
Dans les mois précédant sa mort, Elijah Muhammad a transféré quatre maisons de Chicago à des membres de sa famille qui occupaient également des fonctions au sein de la Nation of Islam, sans déclarations de gift tax. Le Tax Court a ensuite considéré ces transferts comme des donations et comme faits en contemplation de la mort ; la cour d’appel fédérale a confirmé les redressements de gift tax et estate tax.
- Imputation
- direct_for_property_transfers; posthumous_for_tax_litigation
Sources · 1
- [1]Justia / U.S. Court of Appeals for the Seventh CircuitEstate of Elijah Muhammad v. Commissioner of Internal Revenue, 965 F.2d 520Décision de justiceFiabilité très élevée
Dernière vérification : 15 septembre 2026