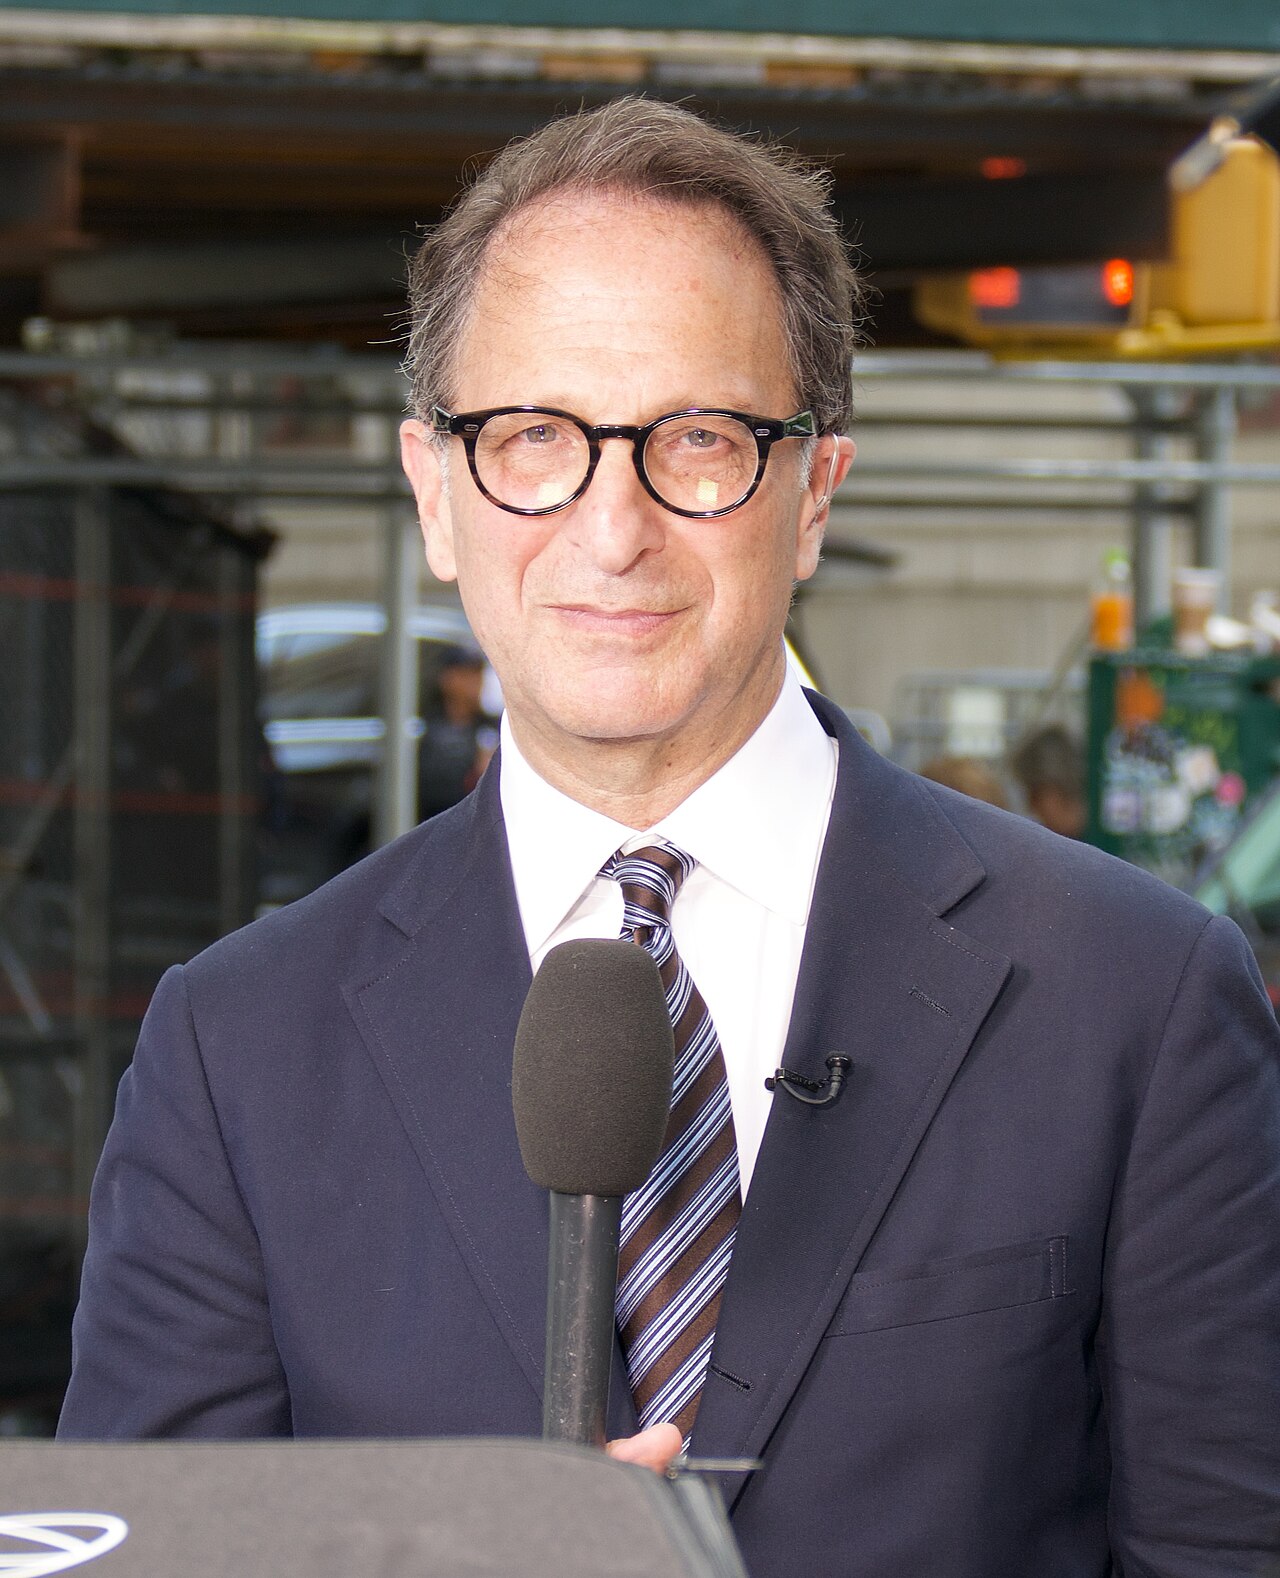
Portrait de Andrew Fastow

Portrait : Wikipedia en — See Wikipedia/Wikimedia source page · source

Enron / véhicules hors bilan / conflits d'intérêts / fraude comptable / procédures pénales et SEC

Andrew Fastow

Fiche documentée couvrant 12 controverses, dont « 2001–2002 : refus allégué de se conformer pleinement à une subpoena de la SEC » et « 1997–2001 : RADR — intérêts cachés, prêts non divulgués et rémunérations secrètes ».

Votre avis sur cette fiche

Fiche Nº 1874 · Mise à jour le 25 septembre 2026

12Controverses documentées
5Sources
0Mise en examen · au total
5Condamnations

I. Controverses documentées

01

2004–26 septembre 2006

2004–2006 : coopération avec l'Enron Task Force puis peine réduite à six ans

Condamnation

Fastow a accepté de coopérer avec l'enquête et les poursuites Enron. Bien que son accord initial évoquât dix ans, le juge l'a finalement condamné à six ans en 2006, après sa coopération, avec confiscation de plus de 20 M$.

Dernière vérification : 13 septembre 2026

02

14 janvier 2004

14 janvier 2004 : plaidoyer de culpabilité sur deux conspirations de fraude sur titres et wire fraud

Condamnation

Fastow a plaidé coupable à deux chefs de conspiration, reconnaissant avoir participé avec d'autres dirigeants à des manipulations des résultats d'Enron et à des transactions de self-dealing.

Dernière vérification : 13 septembre 2026

03

14 janvier 2004

2004 : règlement SEC — plus de 23 M$ de disgorgement et interdiction permanente de fonction de dirigeant/administrateur

Statut non précisé

Fastow a réglé l'action de la SEC, accepté une injonction permanente, une interdiction de servir comme dirigeant ou administrateur d'une société cotée et la restitution de plus de 23 M$ de gains.

État de la preuve
settled_without_admitting_or_denying_SEC_allegations

Dernière vérification : 13 septembre 2026

04

2001–2002

2001–2002 : refus allégué de se conformer pleinement à une subpoena de la SEC

Statut non précisé

Dans l'enquête Enron, la SEC a demandé au tribunal d'ordonner à Fastow de se conformer à une subpoena visant témoignage et documents, affirmant qu'il n'avait pas obtempéré.

État de la preuve
SEC_enforcement_application
Statut judiciaire — texte source
SEC_sought_court_order_compelling_compliance

Sources · 1

  1. [1]
    U.S. Securities and Exchange CommissionComplaint No. 2: SEC v. Andrew S. FastowFiabilité très élevée

Dernière vérification : 13 septembre 2026

05

2 octobre 2002

2 octobre 2002 : poursuites civiles de la SEC pour fraude

Procédure civile / administrative

La SEC a engagé une action accusant Fastow d'avoir fraudé les actionnaires, fabriqué des résultats, dissimulé des intérêts dans des entités et enrichi sa famille et ses partenaires.

État de la preuve
formal_SEC_charges

Sources · 1

  1. [1]
    U.S. Securities and Exchange CommissionAndrew S. FastowFiabilité très élevée

Dernière vérification : 13 septembre 2026

06

1997–2001

1997–2001 : RADR — intérêts cachés, prêts non divulgués et rémunérations secrètes

Condamnation

La SEC a décrit RADR comme un véhicule dont la propriété et le contrôle liés à Fastow et Michael Kopper étaient dissimulés, avec financement et rémunérations non divulgués.

État de la preuve
SEC_detailed_allegation_later_covered_by_guilty_plea_context
Imputation
Mise en cause directe

Sources · 2

  1. [1]
    U.S. Securities and Exchange CommissionAndrew S. FastowFiabilité très élevée
  2. [2]

Dernière vérification : 13 septembre 2026

07

1997–2001

1997–2001 : Chewco — contrôle et financement cachés afin d'éviter la consolidation

Statut non précisé

Chewco a été utilisé pour maintenir certains actifs et dettes hors bilan ; la SEC a allégué que Fastow avait dissimulé ses liens et financements avec les personnes contrôlant le véhicule.

État de la preuve
SEC_detailed_allegation
Imputation
Mise en cause directe

Sources · 2

  1. [1]
    U.S. Securities and Exchange CommissionAndrew S. FastowFiabilité très élevée
  2. [2]

Dernière vérification : 13 septembre 2026

08

1999–2001

1999–2001 : Cuiabá — cession à LJM1 assortie d'un accord secret de rachat garanti

Statut non précisé

Pour éviter de consolider la dette d'un projet énergétique brésilien en difficulté, LJM1 a acheté une participation avec, selon la SEC, un accord non écrit garantissant qu'Enron la rachèterait à profit.

État de la preuve
SEC_detailed_allegation
Imputation
Mise en cause directe

Sources · 2

  1. [1]
    U.S. Securities and Exchange CommissionAndrew S. FastowFiabilité très élevée
  2. [2]

Dernière vérification : 13 septembre 2026

09

1999–2001

1999–2001 : conflit d'intérêts LJM1/LJM2, fees cachés et cadeaux déguisés

Condamnation

Fastow dirigeait des partenariats traitant avec Enron tout en étant CFO. La SEC a accusé ce dispositif d'avoir permis des commissions, paiements clandestins et cadeaux de 10 000 dollars à des proches, tout en donnant à Enron l'apparence de transactions avec des tiers indépendants.

État de la preuve
SEC_detailed_allegation_and_guilty_plea_context
Imputation
Mise en cause directe

Sources · 2

  1. [1]
    U.S. Securities and Exchange CommissionAndrew S. FastowFiabilité très élevée
  2. [2]

Dernière vérification : 13 septembre 2026

10

février 2000

2000 : Southampton — information trompeuse sur le prix de sortie de NatWest et enrichissement secret

Condamnation

La SEC a allégué qu'Enron avait été informée que NatWest réclamait 20 M$ pour sa participation alors que la banque n'en aurait reçu qu'environ 1 M$, la différence bénéficiant à Fastow et d'autres ; une fondation familiale aurait reçu 4,5 M$.

État de la preuve
SEC_detailed_allegation_and_fastow_guilty_plea_context
Imputation
Mise en cause directe

Sources · 2

  1. [1]
    U.S. Securities and Exchange CommissionAndrew S. FastowFiabilité très élevée
  2. [2]

Dernière vérification : 13 septembre 2026

11

décembre 1999–juin 2000

1999–2000 : Nigerian barges — vente fictive avec promesse secrète de rachat

Statut non précisé

Fastow aurait garanti oralement à Merrill Lynch qu'Enron organiserait sa sortie d'un investissement dans des barges nigérianes, permettant à Enron de comptabiliser environ 12 M$ de résultat avant que LJM2 ne rachète la participation.

État de la preuve
SEC_detailed_allegation
Imputation
Mise en cause directe

Sources · 2

  1. [1]
    U.S. Securities and Exchange CommissionAndrew S. FastowFiabilité très élevée
  2. [2]

Dernière vérification : 13 septembre 2026

12

août–septembre 2000

2000 : Raptor I / Avici — hedge artificiel et documents antidatés

Statut non précisé

La SEC a allégué que Raptor I avait servi à protéger artificiellement la valeur d'investissements d'Enron et qu'une couverture liée à Avici Systems avait été documentée rétroactivement pour utiliser un cours antérieur plus favorable.

État de la preuve
SEC_detailed_allegation
Imputation
Mise en cause directe

Sources · 1

  1. [1]
    U.S. Securities and Exchange CommissionAndrew S. FastowFiabilité très élevée

Dernière vérification : 13 septembre 2026

II. Constellation des liens documentés

Chaque lien renvoie à une relation importée ou à une mention documentée dans une fiche. Une mention documentée ne prouve pas, à elle seule, une relation personnelle.

Liste des liens documentés
  1. Target1 référence
    • Mention dans « 2001–2002 : refus allégué de se conformer pleinement à une subpoena de la SEC » — La fiche de Andrew Fastow cite Target.

III. Votre avis sur cette fiche

Un avis par navigateur, modifiable à tout moment. Cet avis porte sur la qualité de la fiche, pas sur la personne.

IV. Une information a changé ?

Une décision de justice nouvelle, une source manquante, une erreur ? Expliquez-nous ce qui doit être mis à jour : chaque demande est lue par l’équipe éditoriale.