This profile has not been translated into English yet. It is shown in French, the reference language (automatic translation tools in your browser can help). Legal statuses and counts are shown in English.

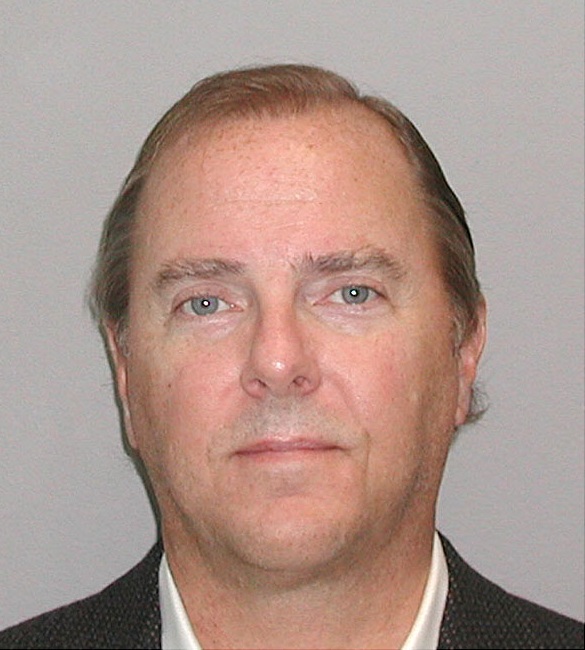
Portrait of Jeffrey Skilling

Portrait: Wikidata/Wikimedia Commons — See Wikimedia Commons source page · source

Enron / fraude comptable et boursière / gouvernance / procédures pénales et SEC

Jeffrey Skilling

Fiche documentée couvrant 15 controverses, dont « 1999–2001 : manipulation de réserves chez Enron Wholesale pour lisser les résultats » et « 2000–2001 : pertes d'Enron Energy Services dissimulées par manipulation du reporting par segments ».

Your opinion of this profile

Profile No. 1873 · Updated on 25 September 2026

15Documented controversies
7Sources
1Formal charge · all time1 pending
5Convictions

I. Documented controversies

01

juin 2013–décembre 2015

2013–2015 : peine ramenée à 168 mois, environ 42 M$ versés aux victimes et interdiction permanente de diriger une société cotée

Status not specified

Not yet available in English — French original shown.

Skilling a accepté une peine de 168 mois en renonçant à de nouveaux recours et en permettant la distribution d'environ 42 millions de dollars saisis aux victimes. En 2015, la SEC a obtenu un jugement civil définitif et une interdiction permanente de fonction de dirigeant ou administrateur d'une société cotée.

State of the evidence
resentencing_agreement_and_SEC_summary_judgment
Legal status — source text
168_month_sentence_approx_42m_restitution_and_permanent_officer_director_bar

Sources · 2

  1. [1]
  2. [2]
    U.S. Securities and Exchange CommissionCourt Grants Summary Judgment To Conclude Civil Case Against Former Enron CEOVery high reliability

Last verified: 13 September 2026

02

2009–2011

2009–2011 : peine annulée, décision de la Cour suprême sur honest-services, puis condamnations confirmées

Conviction

Not yet available in English — French original shown.

Le Fifth Circuit a confirmé les condamnations mais annulé la peine. En 2010 la Cour suprême a jugé que la théorie de honest-services fraud ne couvrait pas les faits sans pot-de-vin ou kickback ; en 2011 le Fifth Circuit a toutefois jugé l'erreur sans effet sur le verdict et maintenu les condamnations.

Sources · 2

  1. [1]
    Cornell Legal Information Institute / Supreme Court opinionSkilling v. United StatesHigh reliability
  2. [2]
    U.S. Court of Appeals for the Fifth Circuit via JustiaUSA v. Jeffrey Skilling, No. 06-20885High reliability

Last verified: 13 September 2026

03

25 mai 2006

25 mai 2006 : déclaré coupable de 19 chefs dans l'affaire Enron

Conviction

Not yet available in English — French original shown.

Un jury fédéral a reconnu Skilling coupable d'un chef de conspiration, douze chefs de fraude sur titres, cinq chefs de fausses déclarations aux auditeurs et un chef d'insider trading.

Sources · 1

  1. [1]
    U.S. Department of JusticeUnited States v. Jeffrey K. SkillingVery high reliability

Last verified: 13 September 2026

04

23 octobre 2006

23 octobre 2006 : peine initiale de 292 mois et environ 45 M$ de restitution

Status not specified

Not yet available in English — French original shown.

Le tribunal a initialement condamné Skilling à 24 ans et 4 mois de prison et environ 45 millions de dollars de restitution.

Legal status — source text
292_month_sentence_later_vacated_as_to_sentence_only

Sources · 1

  1. [1]
    U.S. Department of JusticeUnited States v. Jeffrey K. SkillingVery high reliability

Last verified: 13 September 2026

05

février 2004

2004 : inculpation pénale et action civile de la SEC contre Skilling

Formally charged

Not yet available in English — French original shown.

Les autorités fédérales ont engagé des poursuites pénales et la SEC une action civile détaillant le schéma de fraude Enron, les déclarations trompeuses, les ventes d'actions et les mensonges aux auditeurs.

Legal status — source text
criminal_indictment_and_SEC_civil_action

Sources · 2

  1. [1]
  2. [2]
    U.S. Department of JusticeUnited States v. Jeffrey K. SkillingVery high reliability

Last verified: 13 September 2026

06

1999–2001

1999–2001 : manipulation de réserves chez Enron Wholesale pour lisser les résultats

Conviction

Not yet available in English — French original shown.

Skilling et d'autres dirigeants ont utilisé des réserves de l'activité de trading afin de masquer la volatilité des profits et de libérer des montants lorsque nécessaire pour atteindre les objectifs de résultats.

State of the evidence
SEC_allegations_later_supported_by_criminal_convictions

Sources · 2

  1. [1]
  2. [2]
    U.S. Securities and Exchange CommissionComplaint: Jeffrey K. Skilling, Richard A. CauseyVery high reliability

Last verified: 13 September 2026

07

2000–2001

2000–2001 : pertes d'Enron Energy Services dissimulées par manipulation du reporting par segments

Status not specified

Not yet available in English — French original shown.

La SEC a décrit un transfert et une présentation des résultats destinés à cacher d'importantes pertes d'Enron Energy Services dans des segments plus profitables.

State of the evidence
SEC_allegations_later_supported_by_criminal_record

Sources · 2

  1. [1]
  2. [2]
    U.S. Securities and Exchange CommissionComplaint: Jeffrey K. Skilling, Richard A. CauseyVery high reliability

Last verified: 13 September 2026

08

2000–2001

2000–2001 : utilisation des partenariats LJM et des SPE/Raptors pour manipuler les résultats

Status not specified

Not yet available in English — French original shown.

La SEC a accusé Skilling, Causey, Fastow et d'autres d'avoir utilisé les partenariats LJM et les véhicules Raptor comme de prétendus tiers indépendants afin d'éviter la reconnaissance de pertes et d'améliorer artificiellement les comptes.

State of the evidence
SEC_allegations_later_supported_by_convictions

Sources · 2

  1. [1]
  2. [2]
    U.S. Securities and Exchange CommissionComplaint: Jeffrey K. Skilling, Richard A. CauseyVery high reliability

Last verified: 13 September 2026

09

1999–2001

1999–2001 : surévaluation d'actifs du portefeuille marchand pour fabriquer des résultats

Status not specified

Not yet available in English — French original shown.

La SEC a allégué que des actifs du portefeuille d'investissements marchands étaient surévalués afin de créer des résultats et d'éviter la reconnaissance de pertes.

State of the evidence
SEC_detailed_allegation

Sources · 1

  1. [1]
    U.S. Securities and Exchange CommissionComplaint: Jeffrey K. Skilling, Richard A. CauseyVery high reliability

Last verified: 13 September 2026

10

2000–2001

2000–2001 : opérations structurées présentées comme transactions d'énergie afin de réduire l'apparence de dette

Status not specified

Not yet available in English — French original shown.

La plainte de la SEC décrit des opérations structurées avec de grandes banques que l'accusation considérait comme des emprunts déguisés, présentés comme transactions d'énergie pour améliorer dette et flux de trésorerie.

State of the evidence
SEC_detailed_allegation

Sources · 1

  1. [1]
    U.S. Securities and Exchange CommissionComplaint: Jeffrey K. Skilling, Richard A. CauseyVery high reliability

Last verified: 13 September 2026

11

25 janvier 2001

25 janvier 2001 : déclarations publiques trompeuses sur EBS, EES et la valeur du titre Enron

Status not specified

Not yet available in English — French original shown.

Lors d'une conférence d'analystes, Skilling a notamment décrit EBS et EES comme des franchises solides et soutenables et avancé une valeur de 126 dollars par action alors que la SEC décrit des difficultés internes majeures.

State of the evidence
SEC_detailed_allegation

Sources · 1

  1. [1]
    U.S. Securities and Exchange CommissionComplaint: Jeffrey K. Skilling, Richard A. CauseyVery high reliability

Last verified: 13 September 2026

12

mars 2000–mai 2001

2000–2001 : lettres de représentation trompeuses aux auditeurs d'Enron

Conviction

Not yet available in English — French original shown.

Skilling a signé plusieurs lettres à l'auditeur affirmant notamment que les états financiers étaient correctement présentés et que les engagements, garanties et transactions avec parties liées étaient convenablement enregistrés et divulgués.

Attribution
Directly implicated

Sources · 2

  1. [1]
    U.S. Securities and Exchange CommissionComplaint: Jeffrey K. Skilling, Richard A. CauseyVery high reliability
  2. [2]
    U.S. Department of JusticeUnited States v. Jeffrey K. SkillingVery high reliability

Last verified: 13 September 2026

13

1998–septembre 2001

1998–2001 : ventes massives d'actions Enron pendant la période de fraude, dont un chef d'insider trading retenu

Conviction

Not yet available in English — French original shown.

La SEC a chiffré à environ 63 millions de dollars les produits de ventes effectuées alors que Skilling détenait selon elle des informations matérielles non publiques ; le dossier pénal a abouti à une condamnation sur un chef d'insider trading.

State of the evidence
SEC_alleged_about_63m_unlawful_proceeds_and_jury_convicted_one_insider_trading_count
Attribution
Directly implicated

Sources · 3

  1. [1]
  2. [2]
    U.S. Securities and Exchange CommissionComplaint: Jeffrey K. Skilling, Richard A. CauseyVery high reliability
  3. [3]
    U.S. Department of JusticeUnited States v. Jeffrey K. SkillingVery high reliability

Last verified: 13 September 2026

14

20 janvier 2000

20 janvier 2000 : présentation trompeuse d'Enron Broadband Services aux analystes

Status not specified

Not yet available in English — French original shown.

Selon la SEC, Skilling et d'autres ont présenté comme opérationnels un réseau et des logiciels propriétaires qui ne l'étaient pas au niveau affirmé, tout en valorisant EBS à plusieurs dizaines de milliards de dollars.

State of the evidence
SEC_detailed_allegation

Sources · 2

  1. [1]
  2. [2]
    U.S. Securities and Exchange CommissionComplaint: Jeffrey K. Skilling, Richard A. CauseyVery high reliability

Last verified: 13 September 2026

15

2000

2000 : utilisation de la hausse du titre Enron pour fabriquer environ 85 M$ de résultat lié à EBS

Status not specified

Not yet available in English — French original shown.

La SEC a soutenu qu'après avoir promu EBS, des dirigeants ont structuré un mécanisme permettant à Enron de reconnaître environ 85 millions de dollars de résultat provenant de l'appréciation du titre.

State of the evidence
SEC_detailed_allegation

Last verified: 13 September 2026

II. Constellation of documented links

Each link refers to an imported relation or to a documented mention in a profile. A documented mention does not, on its own, prove a personal relationship.

List of documented links
  1. Kenneth Lay1 reference
    • Cross-mention: “2006 : jury le reconnaît coupable sur tous les chefs du procès Enron” — Kenneth Lay's profile cites Jeffrey Skilling.

III. Your opinion of this profile

One opinion per browser, which you can change at any time. It rates the quality of the profile, not the person.

IV. Has something changed?

A new court decision, a missing source, a mistake? Tell us what should be updated: every request is read by the editorial team.